অনলাইন ডেস্ক :
 Join Whatsapp Group
 Follow on Messenger
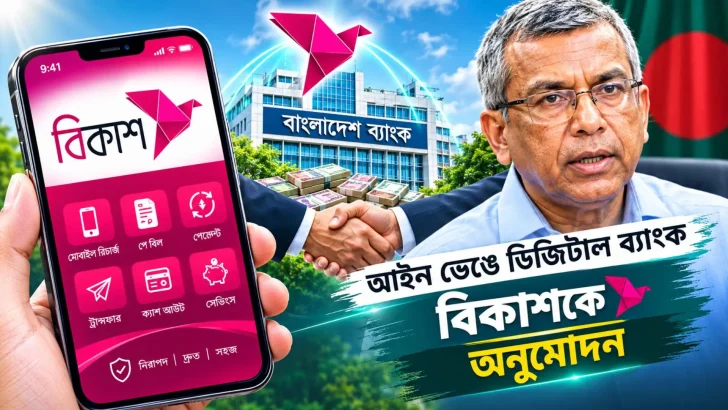
কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠান ডিজিটাল ব্যাংকের লাইসেন্স পাবে না এমন বিধান করেই নীতিমালা করেছে বাংলাদেশ ব্যাংক। নিয়ন্ত্রক সংস্থা হয়েও নিজেদের তৈরি করা সে বিধানের গলাটিপে বিশেষ স্বার্থে বিকাশকে ডিজিটাল ব্যাংকের প্রতিষ্ঠার জন্য লাইসেন্স দিলেন কেন্দ্রীয় ব্যাংকের গভর্নর মোস্তাকুর রহমান।

অথচ নীতিমালা অনুযায়ী, ডিজিটাল ব্যাংকের লাইসেন্স পেতে আবেদনের যোগ্যতাই ছিল না ব্র্যাক ব্যাংকের মালিকানাধীন মোবাইলের মাধ্যমে আর্থিক সেবাদাতা প্রতিষ্ঠান বিকাশের।
সে বিধানের কারণেই অন্য ব্যাংকের আবেদনে ডিজিটাল ব্যাংকের লাইসেন্স দেয়নি বাংলাদেশ ব্যাংক। শুধু ব্র্যাক ব্যাংকের বিকাশকে ডিজিটাল ব্যাংকের লাইসেন্স দেয়ায় নিয়ন্ত্রক সংস্থা হিসেবে বাংলাদেশ ব্যাংকের দ্বৈতনীতি, সুশাসন ও স্বচছতা নিয়ে প্রশ্ন উঠছে বোদ্ধা মহলে।
বাংলাদেশে ডিজিটাল ব্যাংক প্রতিষ্ঠা করতে গত ২৪ সেপ্টেম্বর পাঁচটি প্রতিষ্ঠানকে লেটার অব ইনটেন্ট (এলওআই) বা প্রাথমিক সম্মতিপত্র দিয়েছে বাংলাদেশ ব্যাংক। এর মধ্যে রয়েছে ব্র্যাক ব্যাংকের মালিকানাধীন বিকাশের উদ্যোগে ‘বিকাশ ডিজিটাল ব্যাংক’। এনজিও প্রতিষ্ঠান ব্র্যাকের নিয়ন্ত্রণাধিন প্রতিষ্ঠান ব্র্যাক ব্যাংক ওই বিকাশের ৫১ শতাংশের মালিক।
যে ব্যাংক সরাসরি ডিজিটাল ব্যাংকের উদ্যোক্তা হতে পারবে না, সে ব্যাংকের সংখ্যাগরিষ্ঠ মালিকানাধীন প্রতিষ্ঠান কীভাবে একই উদ্যোগের উদ্যোক্তা হওয়ার সুযোগ পেল, তার সুস্পষ্ট ব্যাখ্যা নেই বাংলাদেশ ব্যাংকের কাছে। শুধু তাই নয়, বিকাশের মাধ্যমে নতুন ডিজিটাল ব্যাংক প্রতিষ্ঠিত হলে ব্র্যাক ব্যাংকের পরোক্ষ নিয়ন্ত্রণ ও আর্থিক স্বার্থ নতুন ব্যাংকের সঙ্গে যুক্ত হওয়ার আশঙ্কাও রয়েছে। ফলে প্রশ্ন উঠেছে, বাংলাদেশ ব্যাংক কি নিজস্ব নীতিমালা সবার জন্য সমানভাবে প্রয়োগ করছে, নাকি প্রভাবশালী প্রতিষ্ঠানের ক্ষেত্রে তৈরি করছে বিশেষ সুযোগ?
গভর্নরেরে সিদ্ধান্ত নিয়ে খোদ কর্মকর্তাদের মধ্যেও সংশয় তৈরি হয়েছে। এতে ডিজিটাল ব্যাংক প্রতিষ্ঠার উদ্যোগের স্বচ্ছতা, নিরপেক্ষতা ও নিয়ন্ত্রক সংস্থার জবাবদিহিতা নিয়ে বিতর্ক দেখা দিয়েছে।
নীতিমালায় নিষেধ, অনুমোদন পেল বিকাশ
কাগুজে নোটের প্রচলন বাদ দিতে বিকল্প হিসেবে ডিজিটাল লেনদেন বাড়াতে চায় সরকার। ব্যাংকের শাখাবিহীন সম্পূর্ণ অনলাইননির্ভর ব্যাংকিং সেবা চালু করতে প্রচলিত ব্যাংকের পাশাপাশি ডিজিটাল ব্যাংক প্রতিষ্ঠার উদ্যোগ নেয়া হয়েছে। এজন্য ২০২৫ সালের আগস্টে বাংলাদেশ ব্যাংক নীতিমালা জারি করে। ‘গাইডলাইনস টু এস্টাবলিশ ডিজিটাল ব্যাংক’ ভার্সন-২-এর ৬(১১) অনুচ্ছেদে বলা হয়েছে, বাংলাদেশে কার্যরত কোনো ব্যাংক অথবা আর্থিক প্রতিষ্ঠানকে প্রস্তাবিত ডিজিটাল ব্যাংকের উদ্যোক্তা হিসেবে অনুমোদন দেয়া হবে না। অর্থাৎ ব্যাংক ও আর্থিক প্রতিষ্ঠানকে ডিজিটাল ব্যাংকের উদ্যোক্তা হওয়ার সুযোগ থেকে স্পষ্টভাবে বাইরে রাখা হয়েছে।
কিন্তু বিকাশ লিমিটেডের মালিকানা কাঠামো বিশ্লেষণ করলে দেখা যায়, প্রতিষ্ঠানটির ৫১ শতাংশ শেয়ারের মালিক ব্র্যাক ব্যাংক। অবশিষ্ট শেয়ারের মালিক বিভিন্ন আন্তর্জাতিক প্রতিষ্ঠান। ফলে বিকাশ ব্র্যাক ব্যাংকের একটি সাবসিডিয়ারি বা সহযোগী প্রতিষ্ঠান। বিকাশের আয়-ব্যয় ও আর্থিক ফলাফলের সঙ্গে ব্র্যাক ব্যাংকের সরাসরি সম্পর্ক রয়েছে। ব্র্যাক ব্যাংকের আর্থিক প্রতিবেদনে বিকাশের পৃথক আর্থিক তথ্য প্রকাশেরও আইনি বাধ্যবাধকতা রয়েছে।
এ অবস্থায় ব্র্যাক ব্যাংক নিজে উদ্যোক্তা হতে না পারলেও তার সংখ্যাগরিষ্ঠ মালিকানাধীন প্রতিষ্ঠানকে দিয়ে ডিজিটাল ব্যাংক প্রতিষ্ঠার অনুমোদন দেয়া কতটা নীতিসংগত, তা নিয়ে প্রশ্ন উঠেছে। সরাসরি মালিকানা না থাকলেই কি পরোক্ষ নিয়ন্ত্রণের বিষয়টি উপেক্ষা করা যায়? নীতিমালার উদ্দেশ্য যদি ব্যাংকের প্রভাবমুক্ত উদ্যোক্তা কাঠামো নিশ্চিত করা হয়, তাহলে বিকাশের ক্ষেত্রে সে উদ্দেশ্য কীভাবে পূরণ হচ্ছে?
প্রথমবারও লাইসেন্স পায়নি বিকাশ
ডিজিটাল ব্যাংক প্রতিষ্ঠার প্রথম সার্কুলার করা হয় ২০২৩ সালের জুনে। ওই নীতিমালার আলোকে ব্যাংক, আর্থিক প্রতিষ্ঠান, কোম্পানি ও ব্যাক্তি মিলিয়ে একক ও যৌথভাবে ৫২টি আবেদন জমা পড়ে বাংলাদেশ ব্যাংকে। সেখান থেকে প্রাথমিকভাবে আটটি প্রতিষ্ঠানকে ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য মনোনীত করা হয়। বলা হয়, পরবর্তীতেতে আরো লাইসেন্স দেয়া হবে।
বাছাই করা প্রতিষ্ঠানগুলো ছিল নগদ ডিজিটাল ব্যাংক, কড়ি ডিজিটাল ব্যাংক, দশটি বাণিজ্যিক ব্যাংকের উদ্যোগে গঠিত ডিজি টেন ব্যাংক পিএলসি, বিকাশ ডিজিটাল ব্যাংক, ব্যাংক এশিয়ার মালিকানায় ডিজিটাল ব্যাংক লিমিটেড, স্মার্ট ডিজিটাল ব্যাংক, জাপান-বাংলা ডিজিটাল ব্যাংক এবং নর্থ ইস্ট ডিজিটাল ব্যাংক।
২০২৩ সালের অক্টোবরে বাংলাদেশ ব্যাংকের পরিচালনা পর্ষদ প্রথম ধাপে শুধু নগদ ও কড়িকে ডিজিটাল লাইসেন্সের প্রাথমিক লাইসেন্স দেয়ার সিদ্ধান্ত নেয়। তৎকালীন মুখপাত্র মেজবাউল হক বলেছিলেন, ডিজি টেন ব্যাংক, বিকাশ ডিজিটাল ব্যাংক এবং ব্যাংক এশিয়ার ডিজিটাল ব্যাংক লিমিটেড দেশের ব্যাংকিং খাতের সঙ্গে সম্পৃক্ত হওয়ায় তাদের জন্য আলাদা লাইসেন্স লাগবে না। তাদের জন্য একটি গাইডলাইন তৈরি করা হবে। সে গাইডলাইন মানলেই ডিজিটাল ব্যাংক চালাতে পারবে।
ডিজি টেন ব্যাংক প্রতিষ্ঠার প্রস্তাবক ছিল মিউচুয়াল ট্রাস্ট ব্যাংক, সিটি ব্যাংক, ডাচ্-বাংলা ব্যাংক, ইস্টার্ন ব্যাংক (ইবিএল), ট্রাস্ট ব্যাংক, মার্কেন্টাইল ব্যাংক, ন্যাশনাল ক্রেডিট অ্যান্ড কমার্স ব্যাংক (এনসিসিবি), পূবালী ব্যাংক, প্রাইম ব্যাংক ও মিডল্যান্ড ব্যাংক।
তখন বলা হয়, নগদ ডিজিটাল ও কড়ি ডিজিটাল ব্যাংকের কার্যক্রম শুরু হলে দ্বিতীয় ধাপে স্মার্ট ডিজিটাল ব্যাংক, জাপান-বাংলা ডিজিটাল ব্যাংক ও নর্থ ইস্ট ডিজিটাল ব্যাংকের লাইসেন্স দেয়া হবে। এজন্য ব্র্যাক ব্যাংকের সাবসিডিয়ারি হওয়ায় বিকাশকে ডিজিটাল ব্যাংকের লাইসেন্স দেয়নি বাংলাদেশ ব্যাংক।
নতুন নীতিমালায় ব্যাংক বাদ গেলেও, বিকাশ বহাল
২০২৪ সালের ফ্যাসিস্ট আওয়ামী লীগ সরকারের পতন হলে ২০২৫ সালের আগস্টে ডিজিটাল ব্যাংক প্রতিষ্ঠার নতুন নীতিমালা জারি করে বাংলাদেশ ব্যাংক। এতে ব্যাংক ও আর্থিক প্রতিষ্ঠানের উপর ডিজিটাল ব্যাংকের উদ্যোক্তা হতে নিষেধাজ্ঞা আরোপ করে বাংলাদেশ ব্যাংক। একই সঙ্গে শেয়ারধারণের ক্ষেত্রেও ব্যাংক কোম্পানি আইনের বিধান অনুসরণের কথা বলা হয়।